日期:2026-10-29 浏览:16作者:曼彻斯特大学中国中心
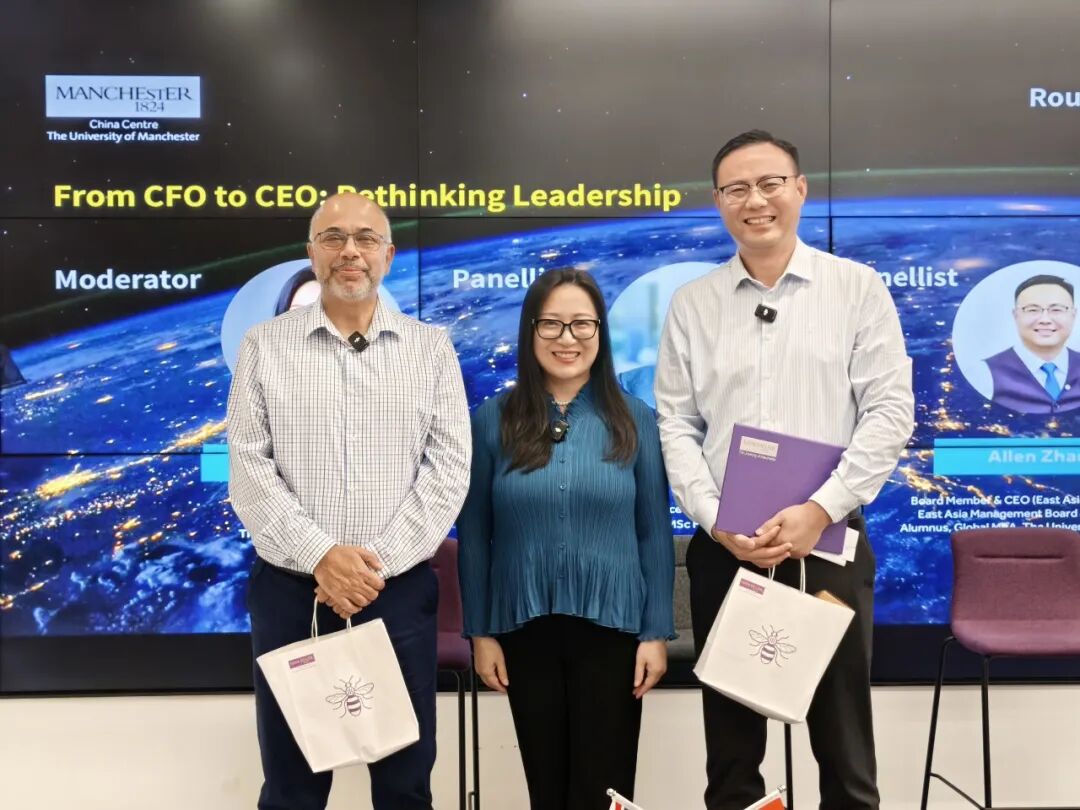
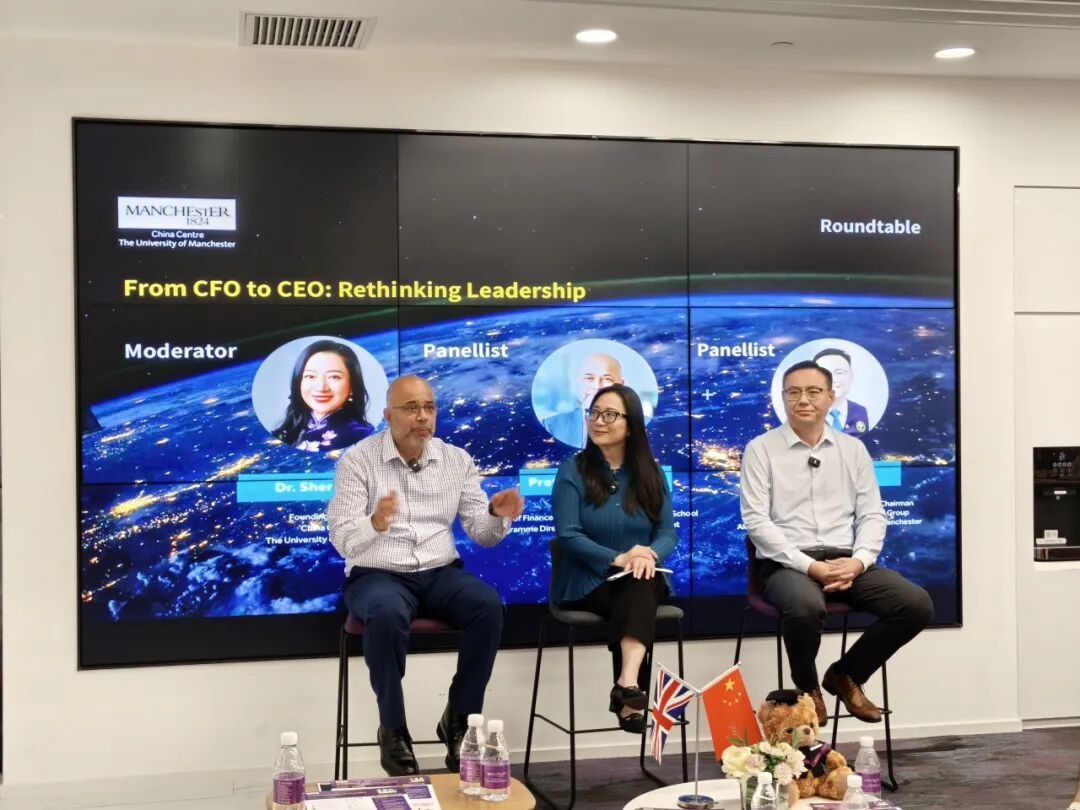
9 月 19 日晚,曼彻斯特大学中国中心(上海)举办了一场大师课与圆桌对话。曼彻斯特大学商学院金融学教授、金融管理在职硕士(MSc Financial Management)项目课程主任 Arif Khurshed 以「透视中国 IPO 市场:创业者与投资者的研究洞察」为题做了分享,曼大 Global MBA 校友、旺众集团东亚区首席执行官张波随后与他就「从 CFO 到 CEO:重新理解领导力」展开对话,由曼彻斯特大学中国中心创始主任 Sherry Fu 博士主持。
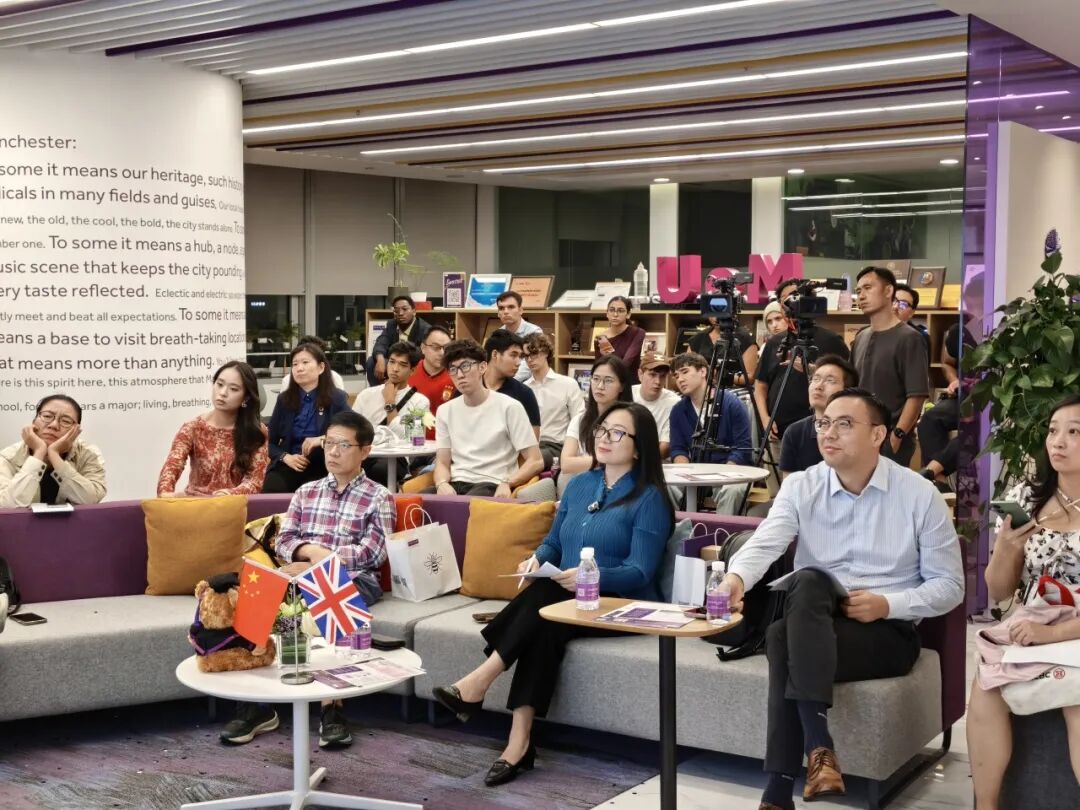
到场的听众来自不同国家和地区,包括中国、荷兰、俄罗斯、摩洛哥、哈萨克斯坦等,其中既有金融、投资、企业财务与管理岗位的从业者,也有正在考虑申请在职硕士项目的年轻职业人。
Khurshed 教授在开场时给出的是最朴素的版本:你创办了一家公司,做了十年,现在有更大的计划,需要几百万甚至上亿的资金。银行不愿意再借,风险投资的钱也已经给过一轮,钱从哪里来?
一条路是去证券交易所,把股份卖给新的投资者。这就是 IPO,首次公开发行。
上市的理由并不只有融资一条。有些公司的 IPO 用来偿还早年欠下的债务,省下高额利息;有些是为了让创始人和早期股东手里的股份变成现金,也就是他所说的"流动性";还有一些,是政府把手里的国有股份逐步卖出去,他称之为私有化 IPO,中石油、中国银行、工商银行,以及沙特阿美都是这一类。
同一个市场,两端的算盘并不一样。对公司而言,上市是拿到了扩张的弹药;对投资者而言,上市提供了一个短期回报极为可观的入口。接下来所有的讨论,都建立在后一个视角上。
Khurshed 教授引用了毕马威的统计:2026 年上半年,A 股共 79 家公司完成 IPO,比 2025 年上半年增加 30%;募资总额 1005 亿元人民币,同比增加 87%。其中前十大项目占了全部募资额的 46%。
这组数字说明的是,中国已经成为全球 IPO 版图上最活跃的市场之一。按今年至今的募资额排名,纳斯达克居首,香港第二,纽约证券交易所第三,上海位列第四。按行业看,科技、媒体与电信,以及工业制造和房地产企业都在今年的上市名单里。
而真正让在场听众安静下来的,是后面这一组。2026 年上半年,A 股 IPO 首日平均回报率达到 233%,没有一家公司跌破发行价。作为对比,同期上证综指的涨幅是 3.46%。
同一个市场,同一个半年,一边是两百多个百分点,一边是三个百分点。这个差距,就是他后面所有建议的出发点。
IPO 不是某个早上忽然决定就能做的事。Khurshed 教授提醒,从内部达成共识开始,一家公司要请进来的角色相当多:最核心的是保荐人,通常是一家投资银行,它同时承担承销、估值和发行的工作;此外还有法律团队、会计师、审计师、媒体代理和股份登记机构。这些专业服务的价格都不便宜。
其中一份文件最值得普通人认真看,就是招股说明书。它是一份法律文件,写清楚公司历史、上市原因、发行股份数量与价格、股权结构和未来计划。这是公司对外说话的正式渠道,也是投资者做出判断的第一手材料。
流程走到后半程,节奏会明显加快。上市前大约一周完成定价,即公司要决定以什么价格把股份卖给新投资者;配售结果通常在上市前一两天公布;随后是路演和簿记建档,也就是公司在各个城市面对投资人,问他们愿意以什么价格买多少股。最后才轮到上市日。
他以今年在科创板上市的一家半导体公司为例:2 月 24 日通过上市委审核,4 月初完成证监会注册,4 月 7 日起路演与簿记建档,4 月 11 日至 13 日完成配售并刊登招股说明书,4 月 21 日首日交易。发行价 19.68 元,首日收盘 76.65 元。
从定价到敲钟,一家公司要走的路远比想象中长;但从发行价到首日收盘,投资者等待的时间只有一个交易日。这两件事放在一起,构成了中国打新市场的全部张力。
如果把监管框架画出来,结构并不复杂。内地有三家证券交易所:上海证券交易所规模最大,大型成熟企业和国有企业上市多在这里,同时设有面向科技创新企业的科创板;深圳证券交易所面向高科技和新兴成长行业,有主板,也有类似纳斯达克的创业板;北京证券交易所成立时间较短,服务创新型中小企业。
监管主体有两个层级:一是中国证监会,市场的主要监管者;二是各地交易所,以及全国中小企业股份转让系统(NEEQ)。
他用"监管层做了大量工作"来形容过去十多年的变化。中国 IPO 市场曾长期实行核准制,企业何时发、以什么价格发,很大程度上由监管决定。2012 到 2013 年间,市场一度暂停,没有新股发行;随后的新规逐步把定价权交还给市场,注册制落地后,发行节奏明显加快,2026 年的活跃度正是这一轮改革的结果。
首日大涨在国际上有一个专门的说法,叫抑价发行。投资者以发行价申购,股份在上市第一天就跳到更高的价格,中间的差额就是收益。
中国市场的抑价幅度放在全球看是极端的。1 月到 6 月,A 股 IPO 平均首日回报 233%,过去多年也长期维持在 200% 到 250% 之间。而伦敦市场的首日涨幅通常在 15% 到 20%,俄罗斯几乎不存在抑价,希腊在 40% 到 50% 之间,美国和英国处于中间水平。阿联酋和沙特近年在靠拢中国,但仍有距离。
问题是,首日的高回报并不等于长期的好投资。Khurshed 教授的研究与大量文献都指向同一个结论:IPO 在上市后的三到五年里普遍跑输市场,幅度从 10% 到 50% 不等。巴西市场三年内平均跌去约四分之一,印度接近六成,美国和英国在 12% 到 20% 之间。
他给出的例子是中国电信。2021 年 8 月上市,发行价 4.53 元,到 2023 年底股价仍低于发行价,上市后头两年持续跑输大盘。这不是个例,而是一个跨市场的规律。
原因并不完全清楚。他甚至坦言,越是上市前盈利状况良好的公司,长期表现反而越差,"这个问题我们到现在还在找答案"。对普通投资者来说,这个规律意味着一个很实际的判断:打新赚的是首日那一下,不是持有这件事本身。
在两个多小时的分享里,Khurshed 教授把他二十五年研究浓缩成了一份可操作的检查清单。
他还提醒了一个中国市场的特殊之处:需求远远大于供给。一家公司发行 100 万股,市场申购量可能是 1000 万股,也就是十倍超额认购。因此配售采用摇号方式,即使中签,拿到的份额也可能有限。
对普通散户来说,参与的门槛并不高。你需要一个持牌券商账户和一个银行资金账户,申购时不需要提前缴款,只有中签后资金才会被冻结。他特别提到,与伦敦不同,中国的 IPO 允许散户参与,这一点在全球范围内并不常见。
圆桌环节由 Sherry Fu 博士主持。她对两位嘉宾的称呼很贴切:一位是"学院的明星",一位是"本地的明星"。
张波与曼大的关系开始于 2018 年。那一年他正在一家德资家族企业担任财务总监,日常工作是对着数字和业绩报表,协助中国区总经理和全球首席运营官做判断。两年后,他加入旺众集团担任首席财务官,2021 年从 Global MBA 项目毕业。因为疫情,毕业典礼没能回到曼彻斯特,改在上海举行,他把那一年和同学们一起度过的日子称为"不会忘记的记忆"。
变化发生在去年 9 月。集团执行董事会决定在中国做一轮新的布局,把东北亚和南亚市场整合成区域管理架构。此前二十年,这个位置由一位欧洲籍总经理担任。新的人选要经过五轮以上不同层级的面试,张波最终获得提名,成为旺众集团东亚区首席执行官,同时担任东亚区管理委员会主席。
被问到哪门课真正改变了他,他给出的答案不是财务类课程,而是战略与创新课程。"在那个课堂上我学到了博弈论,学到了怎么做一个价值玩家、一个低成本玩家,也学到了差异化。"他说,这门课把他的领导方式从"交易型"推向"变革型",也就是从盯结果、盯业绩,转向与德国的管理层对齐战略思考,并把想法落进实践。
他还讲了数字营销课上的一个团队项目。小组要为一个 STP 战略做方案,对象是特斯拉,"我们当然没有马斯克专业,但至少可以贡献一些想法"。那支小组里有来自上汽的同学,有当时还刚起步的瑞幸的同事,也有沃尔沃的伙伴,而他自己的背景是机械制造。为了一个数据来源,全组熬到深夜去验证结论。他说自己从那次经历里学到两件事:一是归纳和演绎的区别,二是"你不能只做旁观者"。
现场有听众问,金融管理在职硕士(MSc Financial Management)和 Global MBA 之间应该怎么选。Khurshed 教授既是前者的项目主任,也在 MBA 项目里授课,他的回答很直接。
在请教授回答之前,Sherry Fu 博士提到了她在面试申请人时的观察:来读 MBA 的人大多来自职能条线,财务主管、财务经理、市场经理都有;但 MBA 不是把人继续培养成财务经理或市场总监,而是给一套通用的管理知识,把人从"这个项目的投资回报是多少"这类问题,推向"我想让公司变成什么样、未来五年往哪里走"。"从 CFO 到 CEO、从 CMO 到 CEO,转过弯的其实是提问的方式。"
如果你希望成为金融领域的专家,即使本科不是金融背景,也可以考虑金融管理在职硕士,如果你更关心一家公司的整体管理,Global MBA 会更合适。他不认为两者有高下之分,"这是选择的问题,是你自己决定什么驱动你"。
教授作为金融管理硕士项目的设计者,也介绍了自己当年设计金融管理项目的思路。2016 年前后,商学院院长问他,如果可以从零设计一个项目,会是什么样。他的答案是三个原则:扎实的技术训练、把知识应用到实践、做出稳健的决策。而第三个原则背后有一个更具体的目标,就是让人具备在信息不完整的情况下做决策的能力。
"如果所有信息都齐了,做决定当然容易。但现实里通常不是这样。"他说,这恰恰是 IPO 最好的教学案例:企业在上市前会反复权衡估值、时机、谁来买股份,却往往忽略另一些问题,比如公司是否准备好接受外部审视,上市能怎样帮公司成长,以及当员工得知公司要上市时,他们会怎么想。
Global MBA 在他看来则是另一种设计,他称之为"反思型 MBA"。课程先给出理论和模型,再抛出企业里的真实问题,让学生带着团队去找答案。讨论、争论、达成一致,两天后做出汇报,这个过程本身就是作业。
圆桌最后,Sherry Fu 博士请两位嘉宾各给在场的年轻职业人和国际学生一句建议。
Khurshed 教授说,世界的变化速度已经快过岗位本身,气候、信息、AI 都在重塑行业。"投资自己,成为一个批判性思考者,做一个深入学习的人。"他强调,这是唯一一项价值完全由自己掌控的投资,越早开始,回报来得越早。
张波给出的是一句英文:think big, do small。他解释,当自己还很小的时候,要顺着趋势走;而在他报名项目的那一年,上海每年毕业的 MBA 就有两千多人,真正让人站住的不是学历本身,而是差异化。"如果给我第二次机会,我还是会做同样的选择。"
 |
||||
|
Arif Khurshed 教授 曼彻斯特大学商学院金融学教授 金融管理在职硕士项目课程主任 |
||||
|


 EN

